银行怎么管控数字货币?风控实操中这三道防线最关键
银行面对数字货币的管控难题,核心不是"禁",而是把风险锁进制度的笼子里。从准入到技术到合规,银行需要层层设防,少一道就漏一片。
最基础的一步是划清边界。加密资产(比特币、以太坊等)银行不能碰,但央行发行的数字人民币要深度接入。业务条线里必须写死:哪些产品可以卖、哪些只能做存管、哪些直接拒之门外,准入分类是后续所有风控动作的起点。
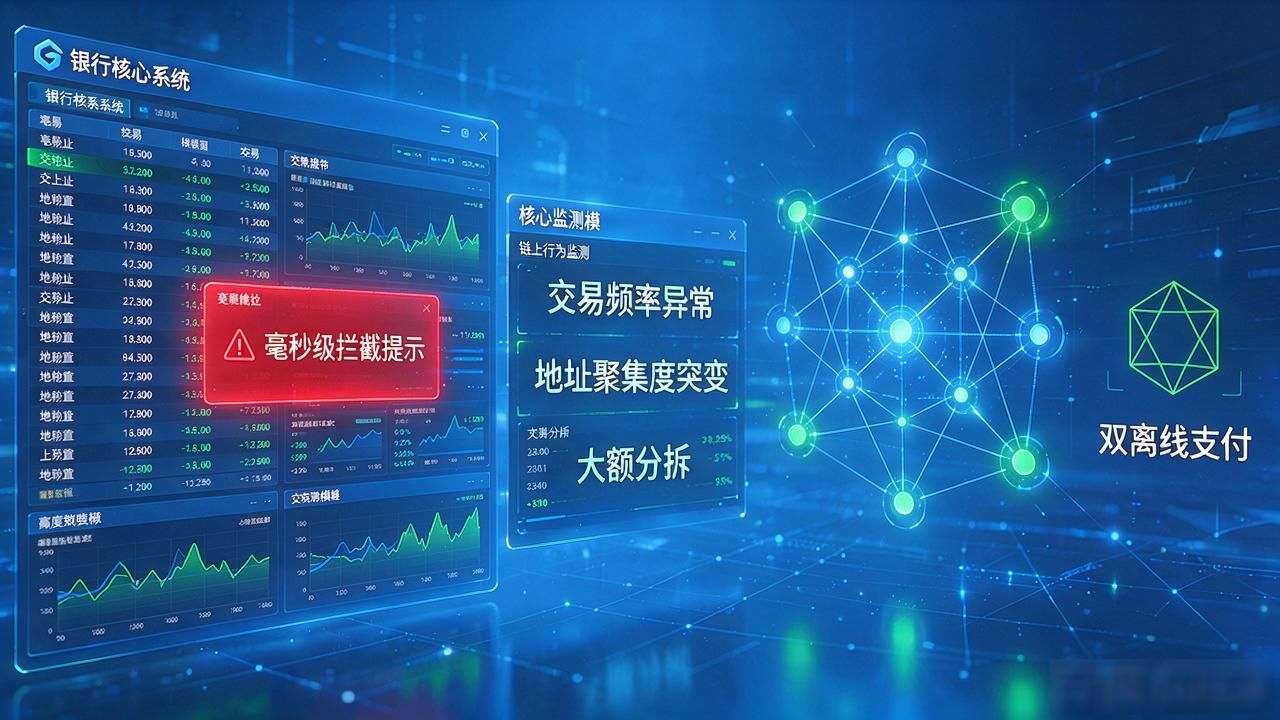
技术架构上,数字货币的分布式账本和双离线支付特性,逼着银行改造核心系统。风控模型不再只看传统账目,还要接入链上行为监测模块——交易频率异常、地址聚集度突变、大额分拆,系统要在毫秒级完成拦截银行怎么管控数字货币?风控实操中这三道防线最关键,靠人工根本追不上。
资金追踪是另一条线。数字货币天然可追溯,银行恰恰利用这一点做反洗钱穿透:一笔数字人民币从A转到B再转到C,中间哪怕绕了五个节点,发起方和最终收款方都能锁死银行怎么管控数字货币,资金混同的漏洞基本被堵死。
最后一道闸是监管报送。所有数字货币交易必须纳入大额和可疑交易报告体系,跟央行、外管局的数据口径逐字段对齐。报送延迟或漏报,直接触发合规事故,罚单比任何业务利润都来得快。


